Bank INA Dibayangi Kerugian Rp369 Miliar dan Kredit Bermasalah, OJK Perlu Perketat Pengawasan
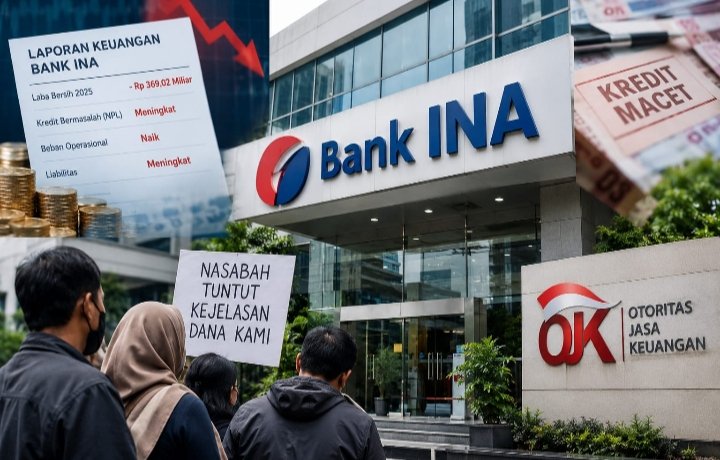
INDOVIEWNEWS.COM– Kinerja PT Bank Ina Perdana Tbk (Bank INA) menghadapi tekanan setelah membukukan kerugian bersih Rp369,02 miliar sepanjang 2025. Kondisi tersebut berbanding terbalik dengan tahun sebelumnya ketika bank berkode saham BINA itu masih mencatatkan laba bersih Rp81,85 miliar.
Tekanan kinerja tersebut menjadi perhatian di tengah meningkatnya kredit bermasalah, membengkaknya beban operasional, serta besarnya kewajiban bank kepada nasabah yang menyimpan dana. Sejumlah indikator keuangan itu perlu dicermati untuk menilai kemampuan bank menjaga kualitas aset, mengelola risiko kredit, dan mempertahankan kepercayaan masyarakat.
Berdasarkan laporan keuangan tahun buku 2025 yang diberitakan Ipotnews pada 8 April 2026, pendapatan bunga bersih Bank INA turun 21,4 persen menjadi Rp560,27 miliar dari Rp713,06 miliar pada 2024. Sementara itu, beban operasional lainnya melonjak 82,9 persen menjadi sekitar Rp1,2 triliun dari Rp653,68 miliar pada tahun sebelumnya.
Kondisi tersebut menunjukkan tekanan yang cukup berat terhadap kemampuan perusahaan menghasilkan keuntungan. Meskipun pendapatan operasional lainnya meningkat, kenaikan itu belum mampu menutup tingginya beban operasional yang ditanggung bank.
Laporan keuangan Bank INA mencatat total aset per 31 Desember 2025 mencapai Rp31,3 triliun, meningkat 28,1 persen dibandingkan tahun sebelumnya. Namun, total liabilitas juga naik 34,4 persen menjadi Rp27,99 triliun.
Simpanan nasabah mencapai Rp27,26 triliun, meningkat 35,4 persen dari Rp20,13 triliun pada akhir 2024. Pada saat bersamaan, ekuitas bank turun 8,4 persen menjadi Rp3,31 triliun.
Angka-angka tersebut perlu dibaca secara proporsional. Dalam bisnis perbankan, simpanan nasabah merupakan sumber pendanaan yang lazim dan tidak otomatis menunjukkan adanya masalah pembayaran utang. Demikian pula, peningkatan liabilitas tidak dengan sendirinya berarti bank mengalami gagal bayar.
Namun, ketika kenaikan kewajiban disertai kerugian bersih dan tekanan kualitas kredit, manajemen perlu memastikan kecukupan modal, likuiditas, pencadangan kerugian, serta kemampuan memenuhi penarikan dana nasabah sesuai ketentuan.
Pertanyaan yang perlu dijawab adalah apakah pertumbuhan aset dan penghimpunan dana tersebut menghasilkan pendapatan yang memadai untuk menutup biaya dana, biaya operasional, dan risiko kredit.
Persoalan kualitas kredit Bank INA juga pernah menjadi perhatian pada 2024. Berdasarkan pemberitaan Suara.com pada 19 November 2024, rasio kredit bermasalah atau non-performing loan (NPL) gross meningkat dari 1,99 persen pada September 2023 menjadi 4,46 persen pada September 2024.
Pada periode yang sama, NPL net naik dari 0,55 persen menjadi 3 persen. Kenaikan itu terjadi ketika penyaluran kredit bank mencapai sekitar Rp13,25 triliun pada September 2024.
Perkembangan berikutnya menunjukkan bahwa persoalan kualitas kredit masih perlu dicermati. Kontan pada 9 Juli 2026 melaporkan NPL gross Bank INA mencapai 3,13 persen per Maret 2026.
Meski angka tersebut lebih rendah dibandingkan posisi September 2024, kualitas kredit tetap menjadi indikator penting yang harus dipantau. Penurunan rasio NPL belum cukup untuk menyimpulkan bahwa seluruh persoalan kredit telah selesai, terlebih apabila nilai nominal kredit bermasalah, kredit yang direstrukturisasi, dan pembentukan cadangan belum diperiksa secara menyeluruh.
Dalam laporan keuangan per 30 Juni 2025 yang tersedia melalui dokumen Bank INA, terdapat kredit berstatus macet sebesar Rp349,17 miliar. Angka tersebut merupakan posisi pertengahan 2025, bukan angka terkini, sehingga perlu diperbarui menggunakan laporan keuangan terbaru sebelum dijadikan dasar untuk menilai kondisi saat ini.
Kredit macet dapat menekan pendapatan bunga, meningkatkan kebutuhan pencadangan, dan mengurangi keuntungan. Karena itu, publik perlu memperoleh penjelasan mengenai sektor usaha yang menyumbang kredit bermasalah, konsentrasi debitur, efektivitas penagihan, serta perkembangan restrukturisasi kredit.
Meski demikian, kredit macet tidak otomatis membuktikan adanya penyimpangan atau tindak pidana. Untuk menyimpulkan adanya pelanggaran, diperlukan bukti mengenai proses pemberian kredit, kepatuhan terhadap ketentuan perbankan, dan pertanggungjawaban pihak-pihak yang terlibat.
Selain laporan keuangan dan kualitas kredit, penanganan keluhan nasabah merupakan bagian penting dalam menjaga kepercayaan terhadap perbankan.
Dalam laporan pengaduan tahun 2025 yang dipublikasikan Bank INA, tercatat 4.315 pengaduan dari berbagai kategori transaksi. Dari jumlah tersebut, 4.260 pengaduan atau sekitar 99 persen dinyatakan selesai, sedangkan 55 pengaduan masih dalam proses. Tidak ada pengaduan yang tercatat belum selesai dalam tabel tersebut.
Pengaduan terbanyak berkaitan dengan perbankan elektronik, yakni 2.453 laporan. Selanjutnya, terdapat 787 pengaduan terkait sistem pembayaran lainnya, 709 pengaduan mengenai kartu ATM, kartu debit, atau mesin ATM, serta 352 pengaduan terkait tabungan.
Adapun pengaduan mengenai kredit tercatat sebanyak 10 laporan dan pengaduan deposito sebanyak satu laporan.
Data itu tidak dapat langsung ditafsirkan sebagai bukti adanya protes massal atau ketidakmampuan bank membayar kewajibannya. Pengaduan juga tidak seluruhnya berkaitan dengan kredit macet atau penarikan dana. Namun, jumlah tersebut tetap relevan untuk mengevaluasi kualitas pelayanan, keamanan transaksi, dan kecepatan penyelesaian masalah nasabah.
Untuk mengetahui apakah terdapat protes nasabah yang lebih luas, perlu ada verifikasi tersendiri melalui keterangan nasabah, dokumentasi kejadian, laporan resmi, atau pemberitaan yang dapat dipertanggungjawabkan.
Otoritas Jasa Keuangan (OJK) memiliki peran penting dalam mengawasi kesehatan bank, kualitas kredit, kecukupan modal, likuiditas, tata kelola, serta perlindungan konsumen.
Dalam kasus Bank INA, pengawasan perlu memastikan bahwa pertumbuhan kredit diimbangi dengan analisis kelayakan debitur yang memadai, pencadangan kerugian yang sesuai, serta pengelolaan risiko yang disiplin.
OJK juga perlu memastikan bahwa pengaduan konsumen ditangani sesuai ketentuan dan bahwa informasi mengenai kondisi keuangan bank disampaikan secara transparan kepada publik.
Namun, berdasarkan sumber yang ditelaah untuk tulisan ini, belum ditemukan dokumen resmi yang cukup untuk memastikan adanya peringatan atau sanksi khusus OJK terhadap Bank INA yang berkaitan langsung dengan kerugian Rp369,02 miliar atau peningkatan kredit bermasalah tersebut.
Karena itu, tidak tepat menyatakan bahwa OJK telah menjatuhkan peringatan atau sanksi tertentu tanpa menyertakan nomor keputusan, tanggal, bentuk tindakan pengawasan, dan keterangan resmi yang mendukungnya.
Hal yang perlu diperiksa lebih lanjut adalah apakah OJK telah meminta langkah perbaikan, menetapkan pembatasan tertentu, atau melakukan pengawasan khusus terhadap aspek kesehatan bank. Jawabannya harus didasarkan pada dokumen regulator atau konfirmasi resmi.
Kerugian bersih Rp369,02 miliar pada 2025, peningkatan liabilitas, dan catatan kredit bermasalah merupakan sejumlah indikator yang layak mendapat perhatian. Akan tetapi, indikator tersebut harus dinilai bersama kondisi likuiditas, kecukupan modal, kualitas aset, dan kemampuan bank memenuhi kewajibannya kepada nasabah.
Manajemen Bank INA perlu memberikan penjelasan yang memadai mengenai penyebab kerugian, strategi pemulihan profitabilitas, perkembangan kredit bermasalah, dan langkah untuk memperkuat pengendalian risiko.
Di sisi lain, OJK perlu memastikan bahwa pengawasan terhadap bank berjalan sesuai kewenangannya dan perlindungan konsumen dilaksanakan secara efektif.
Bagi masyarakat, persoalan utamanya bukan hanya apakah bank membukukan laba atau rugi, melainkan apakah dana nasabah dikelola sesuai ketentuan, transaksi terlindungi, keluhan ditangani dengan baik, dan kewajiban bank tetap dapat dipenuhi.
Dengan demikian, penilaian terhadap Bank INA harus bertumpu pada data keuangan terbaru, dokumen resmi regulator, dan fakta terverifikasi mengenai keluhan nasabah. Langkah itu penting agar kritik terhadap industri perbankan tetap tajam, tetapi tidak berubah menjadi tuduhan yang tidak didukung bukti.
DISCLAIMER : Khusus berita OPINI dalam Rubrik/Kanal OPINI adalah media masyarakat dalam menyampaikan tulisannya, sehingga setiap berita opini di kanal OPINI sepenuhnya menjadi tanggung jawab PENULIS. Oleh karenanya INDOVIEWNEWS.COM terbebas dari segala macam bentuk tuntutan. Jika ada pihak yang berkeberatan atau merasa dirugikan dengan tulisan OPINI, maka sesuai dengan undang-undang pers bahwa pihak tersebut dapat memberikan hak jawabnya kepada PENULIS OPINI atau dapat dikirimkan kepada redaksi INDOVIEWNEWS.COM melalui email yang tertera dalam box redaksi kami. nantinya redaksi INDOVIEWNEWS.COM akan menayangkan tulisan tersebut secara berimbang sebagai bagian dari hak jawab.